Ce qu’il faut faire après une tempête, dans l’ordre, et à qui s’adresser.
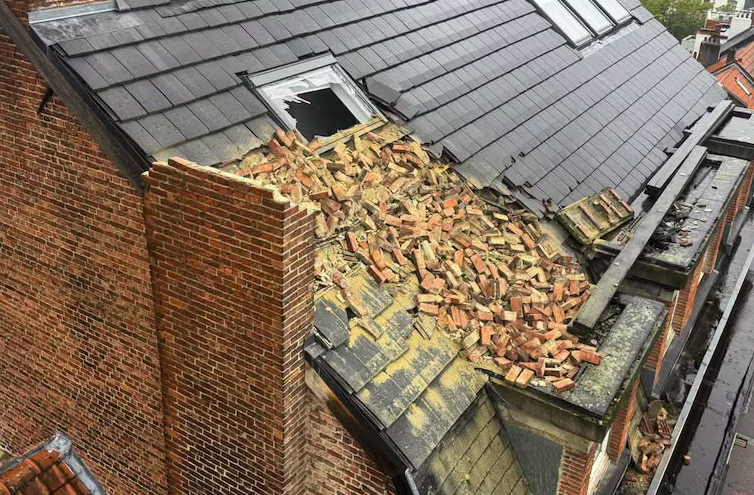
Soyons honnêtes : personne n’a fière allure à six heures du matin, en pyjama, un seau sous une fuite et la moitié des tuiles du voisin dans le jardin. Imaginez la scène. Le vent a hurlé toute la nuit, et au réveil, un pan de toiture a disparu. Que faire d’abord ? Appeler l’assurance ? Courir chez le couvreur ?
Je vous le dis tout de suite : ces premières heures comptent énormément, et une mauvaise idée peut coûter cher. Alors reprenons tout dans l’ordre, tranquillement, version Wallonie.
Votre assurance couvre bien la tempête, mais pas tout
En Belgique, toute assurance incendie qui couvre les risques simples, c’est-à-dire la plupart des habitations, inclut obligatoirement la garantie tempête. Assuralia, la fédération des assureurs, précise quand elle joue : dès que les rafales atteignent 100 km/h au moins (plusieurs compagnies descendent à 80 km/h), ou quand la tempête abîme d’autres constructions dans un rayon de 10 km autour du bâtiment touché. Avec une tempête « officielle », inutile de prouver que le vent soufflait fort.
Quelques limites tout de même. Le manque d’entretien, la vétusté et un ancien sinistre jamais réparé sont exclus. Ce qui se trouve à l’extérieur du bâtiment (clôtures, mobilier de jardin, abris) est souvent limité, voire écarté, selon le contrat : relisez le vôtre. Une franchise peut aussi s’appliquer.
Pour la voiture, seule l’omnium couvre la tempête. Sans elle, vous ne touchez rien, sauf si la responsabilité d’un tiers est engagée, par exemple la tuile du voisin qui atterrit sur votre capot. Et si vous êtes locataire, retenez que le propriétaire assure le bâtiment tandis que vous assurez vos affaires. Prévenez-le quand même.
Les premières heures : la sécurité d’abord, les réparations ensuite
Commencez par vous protéger. Ne touchez jamais un câble ou un fil tombé au sol, et signalez-le. En cas de danger immédiat, appelez le 112. Un doute sur la stabilité du bâtiment ? N’y entrez pas : la commune peut faire vérifier la sécurité du logement.
Viennent ensuite les actes conservatoires : les gestes d’urgence qui protègent le bien et empêchent les dégâts de s’aggraver. Votre contrat vous oblige d’ailleurs à prendre toutes les mesures raisonnables pour limiter les conséquences du sinistre. Concrètement, on bâche le toit (vous-même ou via un couvreur), on bouche provisoirement les ouvertures avec des planches ou du film plastique, on coupe l’eau ou l’électricité si nécessaire, on évacue l’eau, on met les meubles à l’abri et on fait dégager les branches dangereuses. L’idée reste de sécuriser, pas de rénover.
Les réparations définitives, elles, attendent l’accord préalable de la compagnie qui assure votre bâtiment. Seules les mesures conservatoires échappent à cette règle.
Pensez aussi à vos preuves : c’est à vous, et non à votre assureur, de démontrer les dégâts. Rassemblez donc :
- des photos et des vidéos, prises avant toute intervention, tant que c’est sans danger ;
- les biens abîmés, que vous gardez jusqu’au passage de l’expert, même s’ils encombrent ;
- les factures des mesures d’urgence : couvreur, bâche, dépannage ;
- les preuves d’achat de ce qui est endommagé (factures, certificats de garantie) ;
- si possible, un devis de l’entreprise qui vient bâcher ou protéger les parties touchées.
Quand les dégâts sont lourds et qu’il faut agir vite, demandez à l’assureur s’il envoie des techniciens pour une réparation provisoire. Selon vos conditions générales ou particulières, il peut le faire. Poser la question ne coûte rien.
Déclarer le sinistre sans traîner
Appelez votre assureur ou votre courtier le plus vite possible. Le délai exact figure dans vos conditions générales ou particulières, alors ne le laissez pas filer. En général, vous pouvez déclarer en ligne, par téléphone ou par l’intermédiaire du courtier.
Mieux vaut arriver préparé : numéro de police, date et heure du sinistre, adresse, circonstances (tempête, rafales, chute d’arbre), étendue des dégâts, liste des biens touchés avec photos et justificatifs, mesures d’urgence déjà prises et leurs factures.
Gardez une trace écrite de votre déclaration : courriel de confirmation, accusé de réception, envoi recommandé si vous avez un doute. Avant de raccrocher, demandez un numéro de dossier, le nom de la personne qui le gère et la date de passage de l’expert. Si les dégâts sont importants, demandez aussi si une avance est possible.
L’expert de l’assureur passe chez vous
L’assureur envoie en général un expert, parfois accompagné du courtier, pour évaluer les dégâts. Une fois le rapport d’expertise accepté, l’indemnisation tombe dans les 30 jours.
Préparez cette visite comme un rendez-vous important. Remettez un dossier complet : photos, factures, devis de réparation. Montrez tout, y compris ce qui n’apparaît qu’après coup, comme les traces d’humidité. Réclamez une copie du rapport et du chiffrage. Et ne signez rien si les montants vous semblent trop bas : prenez le temps de les comparer avec vos devis.
Mon avis, et je l’assume : ne signez jamais un règlement le jour même. Prenez deux ou trois jours, comparez avec vos devis, posez vos questions. Un paiement rapide, c’est agréable. Un paiement juste, c’est mieux.
Cet expert travaille pour la compagnie. Si son évaluation vous paraît basse ou incomplète, vous pouvez vous faire assister, et c’est là qu’entre en scène l’expert d’assuré.
Se faire épauler par un expert d’assuré
Un expert d’assuré, dit parfois, « contre-expert » , est un professionnel indépendant que vous mandatez vous-même. Il défend vos intérêts face à l’expert de représentant votre compagnie d’assurance: estimation des dégâts, cause du sinistre, garanties applicables, montant de l’indemnité.
A quel moment y penser ? Dès le départ si le sinistre est lourd ou complexe (toiture, structure, dégâts dans plusieurs pièces). Plus tard, si le chiffrage de l’assureur tombe sous vos devis ou oublie ou refuse des postes, ou si l’assureur refuse ou ne rembourse qu’une partie et que vous contestez.
Côté démarches, commencez par relire votre contrat. Cherchez « frais d’expertise », « expertise contradictoire » ou « expert d’assuré », sans oublier votre protection juridique, qui prend parfois ces frais en charge. Demandez ensuite ses conditions à l’expert : forfait, taux horaire ou autre formule, et ce que vous paierez si l’assureur ne rembourse rien. Une fois d’accord, prévenez l’assureur et donnez-lui les coordonnées de l’expert, puis remettez à ce dernier tout le dossier : photos, factures, rapport de l’expert de l’assureur, devis. Les deux experts se rencontrent, l’expert d’assuré chiffre les dégâts et défend sa position, et ils consignent l’issue par écrit.
Qui paie ? Vous, sauf si votre contrat (habitation ou protection juridique) prévoit une garantie qui rembourse ces frais, parfois dans une limite.
Si les deux experts ne s’entendent pas, votre contrat prévoit peut-être une tierce expertise ( un 3ème expert pour trancher la décision) . Sinon, les recours décrits plus bas restent ouverts.
Besoin d’un expert d’assuré ? Avec HB Expert Immo, j’interviens en défense du sinistré : j’évalue les dégâts et l’état de perte, je vérifie vos contrats d’assurance et je rédige un document détaillé pour faire valoir vos droits en cas de désaccord avec l’assureur. Consultez mon site et contactez-moi.
Quand ça coince
Écrivez d’abord au gestionnaire du dossier, puis au service des plaintes de l’assureur, en rappelant vos pièces et ce que vous demandez. Si la réponse ne vous convainc pas, saisissez l’Ombudsman des assurances. Le recours est gratuit, mais son avis ne lie pas l’assureur. Ses coordonnées : Square de Meeûs 35, 1000 Bruxelles, +32 2 547 58 71, www.ombudsman.as. En dernier recours, tournez-vous vers un avocat ou activez votre protection juridique. Vous pouvez alors demander une expertise judiciaire au tribunal.
Et la Wallonie dans tout ça ?
Toutes les tempêtes ne déclenchent pas une aide régionale. Le Fonds des calamités n’entre en jeu que si le Gouvernement wallon reconnaît le phénomène comme « calamité naturelle publique ».
Tout démarre à la commune. Elle transmet les informations au Service régional des calamités dans les 21 jours ouvrables qui suivent l’événement, et si le phénomène est reconnu, un arrêté paraît au Moniteur belge. Signalez donc vos dégâts à votre commune. Vous ne pouvez introduire une demande d’aide à la réparation qu’après cette publication, et le délai est limité (trois mois lors d’une reconnaissance annoncée début 2026). Vérifiez toujours celui de l’arrêté qui vous concerne.
Deux précisions sur les conditions. En principe, vous devez avoir déclaré le sinistre à votre assureur si le bien est assurable. Et le Fonds n’indemnise pas les biens normalement assurables : il complète l’assurance, il ne la remplace pas. Les personnes non assurées relèvent de règles particulières. Une question ? Le numéro vert de la Wallonie, le 1718, ou la page interieur.wallonie.be/home/calamites.html vous renseigneront.
L’essentiel en bref
- La sécurité d’abord : 112, fils tombés au sol, bâtiment douteux.
- Photos et vidéos avant de toucher à quoi que ce soit.
- Mesures d’urgence raisonnables, factures à l’appui, mais aucune réparation définitive sans l’accord de l’assureur.
- Déclaration rapide, écrite, avec un numéro de dossier.
- Dossier complet pour l’expert de l’assureur, et copie de son rapport en poche.
- En cas de désaccord, vérifiez la garantie « frais d’expertise » et pensez à l’expert d’assuré. Si ça bloque encore : service des plaintes, Ombudsman, avocat.
- Dégâts signalés à la commune, au cas où la tempête serait reconnue comme calamité.
Un coup de main pour votre dossier ?
Une tempête a touché votre logement et vous n’êtes pas d’accord avec l’évaluation de votre assureur ? Je suis Bernard Hermand, expert immobilier (HB Expert Immo) à Mons, et je me déplace dans tout le Hainaut, en Wallonie et à Bruxelles. Découvrez mes services sur mon site ou contactez-moi directement via ce lien.